CxC & CxP — Cuentas por Cobrar y por Pagar
La sección CxC & CxP reúne en una sola pantalla todo el dinero pendiente de tu negocio: lo que te deben tus clientes (cuentas por cobrar, CxC) y lo que tú le debes a tus proveedores (cuentas por pagar, CxP).
De dónde salen estas cuentas
Las cuentas no se crean a mano: nacen automáticamente de los documentos fiscales y comerciales que emites o registras en el sistema.
- Cuando emites una factura a crédito a un cliente, se genera una cuenta por cobrar.
- Cuando registras una factura de compra a un proveedor a crédito, se genera una cuenta por pagar.
- Si pactas la deuda de una factura en una divisa, la cuenta por cobrar se lleva en esa divisa: ver Deuda en divisa.
Cada cuenta queda vinculada a su documento de origen, permitiendo acceder a la factura o nota correspondiente directamente desde la tabla.
El acceso a este módulo lo controla un único permiso central: quien puede consultar cuentas por cobrar también tiene acceso a consultar cuentas por pagar.
Cómo llegar
En el menú lateral principal, selecciona CxC & CxP.
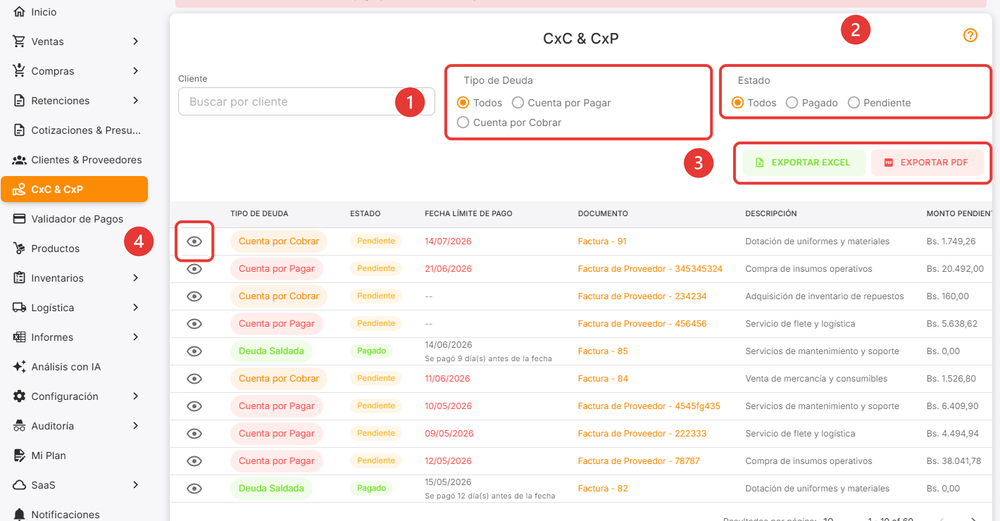
- Tipo de Deuda — Permite filtrar el listado según la naturaleza de la deuda: Todos, Cuenta por Pagar (deudas con tus proveedores) o Cuenta por Cobrar (deudas de tus clientes).
- Estado — Filtra los registros según su situación actual: Todos, Pagado (saldadas) o Pendiente (con saldo pendiente por cubrir).
- Exportar Excel / Exportar PDF — Descarga el listado filtrado en formato XLSX o documento PDF para conciliación contable externa.
- Ver Detalle — Haz clic en el ícono del ojo en cualquier fila para abrir el panel completo de gestión de la cuenta, abonos y recordatorios.
La tabla de cuentas
| Columna | Qué muestra |
|---|---|
| Tipo de Deuda | Distingue entre Cuenta por Cobrar, Cuenta por Pagar o Deuda Saldada cuando ya no resta saldo. |
| Estado | Estado operativo de la cuenta: Pendiente, Pagado o Cancelado. |
| Fecha Límite de Pago | Fecha de vencimiento. Se destaca en color rojo si está vencida o amarillo si vence en las próximas 48 horas. |
| Documento | Identificador de la factura o nota de crédito/débito asociada con enlace directo para abrirla. |
| Descripción | Concepto o referencia informativa de la operación. |
| Monto Pendiente | Saldo restante por pagar o cobrar (se actualiza automáticamente tras cada abono). |
| Pagado El | Fecha en la cual la cuenta quedó completamente saldada. |
| Creado El | Fecha original de generación del documento. |
Detalle y gestión de una cuenta
Al entrar al detalle de una cuenta pendiente, dispones de una vista consolidada para procesar cobros/pagos, notificar al deudor y auditar la trazabilidad de transacciones.
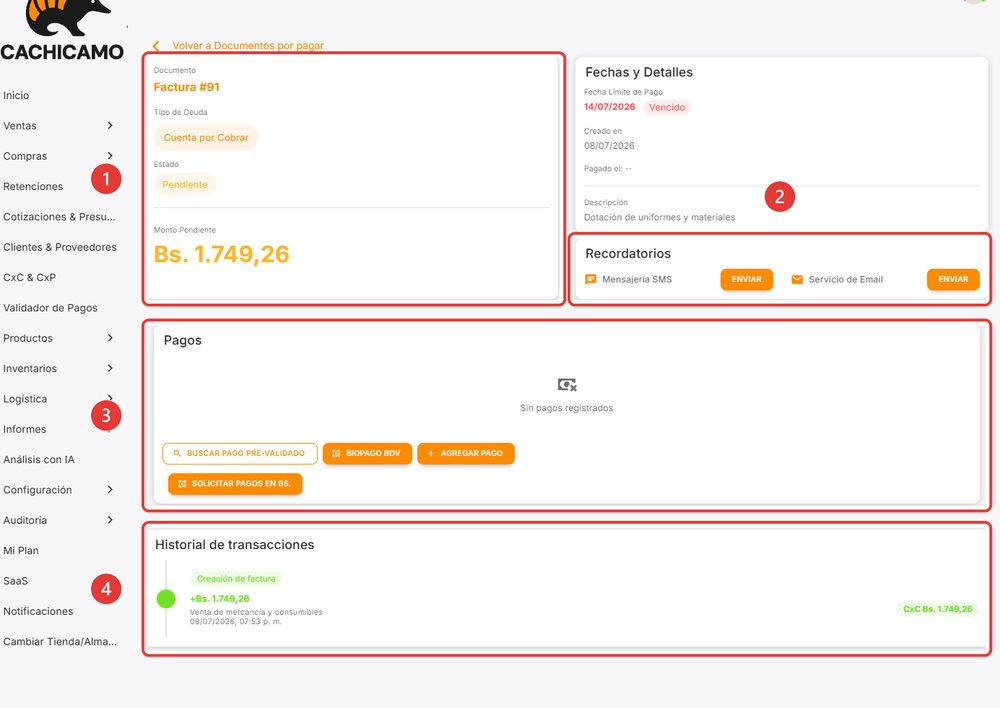
- Resumen de la Deuda — Muestra el documento de origen, tipo de cuenta, estado y el Monto Pendiente calculado en tiempo real tras aplicar abonos, notas de crédito y retenciones.
- Recordatorios de Pago — Envía notificaciones de cobro automáticas al cliente mediante Mensajería SMS (vía integración EnvíaTuSMS) o Servicio de Email. Puedes usar los datos de contacto guardados o especificar un destinatario temporal.
- Gestión de Pagos e Integraciones — Registra abonos y cobros a través de diferentes modalidades:
- Agregar Pago: Abre el formulario estándar de registro de pago (efectivo, transferencia, divisas, etc.).
- Biopago BDV: Procesa el cobro por autenticación biométrica de Banco de Venezuela.
- Buscar Pago Pre-Validado: Asocia una conciliación previa recibida en el validador automático.
- Solicitar Pagos en Bs.: Genera botones y enlaces de pago en bolívares.
- Historial de Transacciones — Cronología completa de cada movimiento que ha afectado la cuenta (emisión de factura, notas de débito/crédito, retenciones de IVA/ISLR aplicadas o anuladas, pagos registrados y reversos).
Recordatorios de pago por SMS y Email
Desde el detalle de una cuenta por cobrar en estado Pendiente, puedes emitir recordatorios de cobro a tus clientes en segundos:
- Destinatario del Recordatorio: Al pulsar Enviar Recordatorio, se abre un diálogo emergente donde puedes confirmar el teléfono (con formato internacional
+584...) o dirección de correo del cliente, o ingresar uno temporal diferente. - Confirmar Envío: Al presionar Enviar, el mensaje se despacha inmediatamente a través de la integración conectada (EnvíaTuSMS para mensajería de texto o Servicio de Email para correo electrónico).
Para enviar recordatorios es necesario haber activado y enlazado las credenciales del proveedor desde Notificaciones por SMS o Notificaciones por Correo Electrónico.
Anular un pago registrado
Si registraste un abono o pago por error, puedes anularlo desde la sección de pagos en el detalle de la cuenta indicando el motivo correspondiente.
Al anular el movimiento:
- El importe vuelve a sumarse de inmediato al Monto Pendiente.
- La operación queda asentada de forma permanente e indeleble en el Historial de Transacciones como pago reversado.
Un abono de una deuda en divisa que ya está documentado en una nota por diferencial cambiario no se puede anular mientras esa nota esté vigente.
Las anulaciones no eliminan la fila de la base de datos: registran una contrapartida para garantizar la integridad contable y de auditoría.
Deuda en divisa
Cuando vendes a crédito puedes pactar con tu cliente que la deuda se paga en una divisa, por ejemplo dólares. La factura sale en bolívares con su equivalente en la divisa y la tasa del día, la cuenta por cobrar se lleva en la divisa y el cliente paga cada abono en la moneda que prefiera: la divisa o bolívares.
Como la tasa del BCV cambia entre la fecha de la factura y la de cada pago, cada abono deja una diferencia en bolívares: el diferencial cambiario. La ley lo trata como una corrección del precio y se documenta con una nota de débito (ND) cuando el cliente pagó más bolívares de los que valía la deuda a la tasa de la factura, o con una nota de crédito (NC) cuando pagó menos (Reglamento de la Ley del IVA, art. 51). Cachicamo calcula el diferencial de cada abono, lo acumula por mes y emite las notas cuando tú lo pides.
La deuda en divisa se elige en facturas a crédito de cuentas fiscales, con un medio de facturación que imprime la leyenda y las notas por diferencial (los medios que no la admiten no muestran la opción). No se ofrece en notas de débito, cotizaciones ni compras, ni en facturas cobradas con Cashea, ni en facturas con ventas por cuenta de terceros o con impuesto a las bebidas alcohólicas (LISAEA).
Pactar la deuda al emitir la factura
- Crea la factura como siempre y deja parte del total sin pagar: una factura pagada completa no tiene deuda que pactar.
- Al guardar aparece el cuadro Pago Pendiente. En Moneda de la deuda elige la moneda de facturación (bolívares) o una de tus monedas favoritas, que se configuran en Configuración → Monedas, en Monedas de Uso Frecuente / Favoritas. Si no eliges otra, la deuda queda en bolívares y nada de esta sección se aplica.
- Escribe los Días para pagar. Con deuda en divisa son obligatorios, porque la factura imprime el plazo del crédito y su vencimiento (Reglamento de la Ley del IVA, art. 42).
- Al elegir la divisa el cuadro explica el pacto: la deuda queda en esa divisa como moneda de cuenta, se paga en la divisa o en bolívares al tipo de cambio oficial del BCV de la fecha de cada pago, y la diferencia de cada pago respecto de la tasa de la factura se documenta con nota de débito o de crédito.
La factura imprime una leyenda, siempre en español. Para una factura de 681.460,14 Bs a 489,5547 Bs/USD con 180 días de crédito:
Cuenta por cobrar pactada en 1.392,00 USD como moneda de cuenta, pagadera en USD o en bolívares al tipo de cambio oficial del BCV de la fecha de cada pago (Ley del BCV, art. 128; Convenio Cambiario N° 1, art. 8, lit. a). La diferencia de cada pago respecto de esta tasa se documenta con nota de débito o de crédito (Reglamento de la Ley del IVA, art. 51).
Fundamento: Ley del BCV, art. 128 y Convenio Cambiario N° 1, art. 8 (la deuda en divisa se paga en la divisa o en bolívares a la tasa oficial del día del pago), Providencia SNAT/2011/0071, art. 13 (contenido de la factura) y Ley del IVA, art. 25 (equivalente en bolívares de una base expresada en moneda extranjera).
Una vez emitida la factura, la moneda de la deuda no se puede modificar.
Registrar un abono
En el detalle de la cuenta, Agregar Pago pide el método, el monto y la Fecha de pago. Cuando el método es de una moneda distinta a la de la deuda aparece además la Fecha de la tasa.
- Fecha de la tasa: usa la fecha real del pago. El diferencial se mide con la tasa oficial del BCV de ese día y, si no fue día hábil, con la del día hábil siguiente (Ley del IVA, art. 25; Reglamento de la Ley del IVA, art. 51). Puede ir desde la fecha de la factura hasta la fecha del pago. Esa fecha decide a qué mes pertenece el diferencial, así que registra cada pago con su fecha real aunque lo cargues tarde.
- Un pago en la misma divisa de la deuda no pide fecha de la tasa: su mes es el de la fecha de pago. También deja diferencial, porque se valora a la tasa oficial de ese día.
- Un pago en línea usa la fecha en que se hizo; no se indica otra.
- Con deuda en divisa no aparece la casilla Usa la tasa de cambio original usada en la factura: cada abono se convierte a la tasa de su fecha.
Antes de confirmar, el panel Diferencial de este abono muestra el diferencial, cuánto del abono cubrió de la deuda y cuánto valía eso a la tasa de la factura, lo que ya está por documentar en el mes del abono y los días que quedan del mes. Los botones son Registrar abono y Registrar abono y emitir la nota del mes; este último registra el pago y emite en el acto la nota del mes de ese abono.
Cómo se calcula el diferencial, con el abono del 29/05 del ejemplo de más abajo:
| Paso | Qué es | Valor |
|---|---|---|
| 1 | Lo pagado, en bolívares, a la tasa oficial de la fecha de la tasa | 63.727,11 Bs |
| 2 | Lo que ese abono cubrió de la deuda | 116,00 USD |
| 3 | Esos 116,00 USD a la tasa de la factura (489,5547) | 56.788,35 Bs |
| Diferencial | 1 − 3 | 6.938,76 Bs |
- El signo manda: positivo se documenta con nota de débito y negativo con nota de crédito. Se mide siempre contra la tasa de la factura, nunca contra la del abono anterior.
- El IGTF que sume el propio abono no entra en el diferencial.
- Un diferencial menor a 0,01 no se documenta.
- El abono que salda la deuda toma como valor del paso 3 el resto exacto, para que todo lo documentado cuadre con lo cobrado.
- Los valores se guardan al registrar el abono y no se recalculan.
El contador de diferenciales
En el detalle de la factura y en el de la cuenta aparece el bloque Diferencial cambiario por documentar. Agrupa los abonos por mes y muestra, por cada mes, el total por débito y el total por crédito, su estado (En plazo con los días restantes, o Fuera de plazo) y los botones Crear ND por diferencial cambiario y Crear NC por diferencial cambiario. Debajo, Notas emitidas por diferencial cambiario lista las notas vigentes.
En el listado de CxC & CxP, las facturas con diferencial del mes en curso por documentar llevan la marca Diferencial pendiente del mes, y las que tienen meses cerrados sin documentar, la marca N meses fuera de plazo.
Emitir las notas por diferencial
Pulsa el botón del mes y del signo que quieres documentar. Cachicamo muestra una vista previa con un renglón por abono y alícuota, los totales y el texto de confirmación; al aceptar, emite la nota.
- La ND documenta los diferenciales positivos del mes y la NC los negativos. No se compensan entre sí (Reglamento de la Ley del IVA, art. 51 y art. 39).
- Cada nota documenta todos los abonos pendientes de ese mes y signo. Si más tarde registras otro abono del mismo mes, el contador vuelve a mostrarlo y emites otra nota.
- Una nota es siempre de una sola factura: nunca junta varias.
- La nota lleva la fecha del día en que la emites y refiere la factura con su fecha, número y monto (Providencia SNAT/2011/0071, art. 23).
- Su concepto es «Ajuste de precio por diferencial cambiario — Reglamento de la Ley del IVA, art. 51», con un renglón por abono y alícuota. Por ejemplo: «Abono 29/05/2026: 63.727,11 Bs. Cubrió 116,00 USD, que a la tasa de la factura (489,5547) valían 56.788,35 Bs. Diferencial: 6.938,76 Bs».
- El diferencial ya incluye impuestos: se reparte entre base, IVA y exento en la misma proporción de la factura, descontando las notas de crédito de devolución que hayas emitido, y no se le suma IVA encima (Reglamento de la Ley del IVA, art. 52; Ley del IVA, art. 23). Con una sola alícuota, la base es el diferencial dividido entre 1 más la alícuota. Por el redondeo de una ND puede quedar hasta 0,01 Bs por alícuota sin documentar; la vista previa lo muestra como residuo.
- Las notas no tocan caja ni cuentas: documentan dinero que ya cobraste en los abonos. No crean cuenta por cobrar, no llevan pagos ni comisión de vendedor, y nacen pagadas.
- Si tu cliente es agente de retención del IVA, emite la nota en el mismo momento del pago con Registrar abono y emitir la nota del mes; el comprobante de retención sobre la nota se registra como cualquier otro.
El plazo: dentro del mes del pago
El débito fiscal del diferencial nace con cada pago y pertenece al mes calendario de la fecha de la tasa del abono: el impuesto se determina «por períodos de imposición de un mes calendario» (Ley del IVA, art. 32) y el ajuste va «en el correspondiente período de imposición» (Reglamento de la Ley del IVA, art. 52). Por eso:
- Emite la nota dentro del mes del pago. El último día del mes todavía está en plazo.
- Un mes nunca pasa sus diferenciales al siguiente: el contador los lleva por separado.
- No emitas la nota antes del pago: antes no hay diferencia que documentar.
- Cachicamo avisa, no bloquea. Puedes registrar abonos y emitir notas de un mes ya cerrado; la nota lleva la fecha de hoy y el aviso: «Estos diferenciales son de {mes}, un mes ya cerrado. La nota que emitas hoy lleva la fecha de hoy; el débito correspondía a {mes} y, si da impuesto a pagar, requiere declaración sustitutiva de ese mes con intereses de mora y multa por retraso, y si lo detecta el SENIAT, multa del 100 % al 300 %».
Si el débito omitido produce impuesto a pagar en el mes del pago, corresponde declaración sustitutiva de ese mes, con intereses de mora y multa por retraso (Ley del IVA, art. 50; Código Orgánico Tributario, art. 66 y art. 110); si la omisión la detecta el SENIAT, la multa es del 100 % al 300 % del impuesto omitido (Código Orgánico Tributario, art. 112). Consulta con tu contador antes de emitir una nota de un mes cerrado.
Anular un abono con nota o anular la nota
Una factura con deuda en divisa admite notas de débito como cualquier otra. Lo que la nota deje a crédito se suma a la cuenta por cobrar en la divisa de la deuda, convertido a la tasa del día de la nota.
Un abono que ya está documentado en una nota no se puede anular: Cachicamo te indica el número de la nota. Mientras la nota esté vigente el abono queda como está. Si el medio de facturación con que emitiste la nota permite anularla, al anularla sus abonos vuelven al contador y entonces sí puedes anular el abono. Una nota de crédito por devolución sobre la nota de débito no libera los abonos.
Una nota de crédito por diferencial que tiene una nota de débito de reverso vigente no se puede anular, y tampoco una nota de crédito de devolución cuyo cálculo sostiene un reverso, si anularla dejaría lo revertido por encima de lo que admite alguna nota de crédito por diferencial. En esos casos primero se anula la nota de débito de reverso, que no libera abonos.
Devoluciones
Cómo se devuelve mercancía de una factura con deuda en divisa depende de si ya fue pagada.
- Bienes aún no pagados. Emite la nota de crédito de la factura como cualquier otra. Su crédito rebaja la cuenta en la divisa, convertido con las tasas de la fecha de la factura. Las notas por diferencial no se tocan: no hay nada pagado que ajustar.
- Bienes ya pagados. Lo cobrado por esos bienes incluye su parte del diferencial, que ya está en notas de débito. Emite una nota de crédito sobre la factura y, por separado, una nota de crédito sobre cada nota de débito por diferencial; nunca una sola nota que junte la factura y sus notas de débito. Cachicamo no emite ninguna por su cuenta.
En el detalle de la factura, junto a Crear Nota de Crédito, aparece el cuadro Notas de débito por diferencial de esta factura y máximo de cada nota de crédito, con un botón Crear Nota de Crédito por cada nota de débito y lo máximo que admite.
El tope es el que fija la ley: una nota de crédito deduce el débito sólo si ese valor se computó antes (Ley del IVA, art. 36). Cada nota de crédito devuelve como máximo lo que su propio documento computó por los bienes devueltos: la de la factura, su parte de la factura; la de cada nota de débito, la parte del diferencial que corresponde a lo que ya estaba pagado de esos bienes. Por encima del tope, Cachicamo rechaza la nota: «La nota de crédito supera lo que esta nota de débito computó por los bienes devueltos».
Ejemplo: dos artículos iguales de 58 USD (base 50 más IVA 8 cada uno) facturados a tasa 40 y pagados a tasa 50. La nota de débito por diferencial es base 1.000 más IVA 160. Si el cliente devuelve un artículo: la nota de crédito sobre la factura es base 2.000 más IVA 320, y la nota de crédito sobre la nota de débito admite como máximo base 500 más IVA 80, la mitad.
Cada nota de crédito refiere la factura como documento afectado, con su fecha, número y monto (Providencia SNAT/2011/0071, art. 23); la nota de crédito sobre una nota de débito nombra además esa nota en su concepto. Fundamento de la emisión de notas por devoluciones: Ley del IVA, art. 58 y Providencia SNAT/2011/0071, art. 22.
Si anulas una nota de crédito de devolución, la cuenta de la factura recupera el saldo que esa nota había consumido.
Diferencial sin nota de débito en la última nota de crédito. Si la nota de crédito que estás creando deja la factura en cero (la factura más sus notas de débito, menos todas las notas de crédito, contando ésta) y algún abono tiene un diferencial a favor que todavía no documentaste con nota de débito, al guardar Cachicamo te avisa con el monto y los meses, y te deja elegir:
- Emitir la nota de débito primero: te lleva a la cuenta por cobrar para emitirla desde el contador; después vuelves a crear la nota de crédito, que ya podrá devolver también esa nota de débito.
- Continuar y descartar: guarda la nota de crédito y ese diferencial deja de aparecer en el contador. Si después anulas la nota de crédito, el diferencial vuelve al contador.
Si la factura tiene notas de crédito por diferencial, la devolución de bienes ya pagados también lleva una nota de débito de reverso.
Devolver bienes ya pagados con notas de crédito por diferencial: nota de débito de reverso
El diferencial de un mes es negativo cuando el cliente pagó menos bolívares de los que valía la deuda a la tasa de la factura. Ese mes se documenta con una nota de crédito por diferencial, que rebaja la base de lo que el cliente pagó. Si después devuelve bienes que ya había pagado, la nota de crédito de la factura los deduce a la tasa de la factura, pero esos bienes habían computado menos: la nota de crédito por diferencial ya había rebajado una parte de su base. Una nota de crédito sólo deduce lo que se computó antes (Ley del IVA, art. 36), así que la parte de la nota de crédito por diferencial que corresponde a esos bienes se toma de vuelta con una nota de débito de reverso.
- Emite las notas de crédito de la devolución, como en Devoluciones.
- Por cada nota de crédito por diferencial de la factura, emite su nota de débito de reverso. Cachicamo calcula el monto por alícuota, muestra una vista previa con un renglón por alícuota y emite la nota al confirmar.
- El monto es, por alícuota, la parte de la nota de crédito por diferencial que corresponde a los bienes devueltos ya pagados, menos lo que reversos anteriores de esa misma nota ya tomaron. Una segunda emisión sólo toma lo que la primera dejó; sin devoluciones de bienes pagados, o con la nota ya revertida por completo, no hay nada que emitir.
- La nota lleva la fecha del día en que la emites y refiere la factura con su fecha, número y monto (Providencia SNAT/2011/0071, art. 23). Su concepto es «Reverso de la nota de crédito N° {número} del {fecha} por diferencial cambiario, por devolución de bienes ya pagados — Ley del IVA, art. 36».
- Como las demás notas por diferencial, documenta dinero que ya cobraste: no crea cuenta por cobrar, no lleva pagos y nace pagada. Puedes emitirla aunque la factura ya tenga notas de crédito.
- No documenta abonos, así que no los marca ni los libera al anularla.
- No se devuelve con una nota de crédito. Si la emitiste por error, se anula, siempre que el medio de facturación con que la emitiste permita anularla.
- Las notas de débito por diferencial no usan reverso: se devuelven con su propia nota de crédito.
Ejemplo: dos artículos iguales de 58 USD (base 50 más IVA 8 cada uno) facturados a tasa 50 son 5.800 Bs (base 5.000 más IVA 800). Se pagan a tasa 40: 4.640 Bs, y la nota de crédito por diferencial es base 1.000 más IVA 160. Si el cliente devuelve un artículo ya pagado, la nota de crédito sobre la factura es base 2.500 más IVA 400 y la nota de débito de reverso toma de vuelta la mitad de la nota de crédito por diferencial: base 500 más IVA 80. Lo deducido queda en base 2.000 más IVA 320, que es lo que ese artículo computó.
Ejemplo completo
Tasas oficiales del BCV en Bs por USD: 01/05 489,5547 · 15/05 515,1800 · 29/05 549,3716 · 12/06 582,6862 · 26/06 622,2135 · 10/07 709,6935 · 24/07 742,2292 · 01/08 748,7864 · 07/08 756,7083 · 21/08 779,9522 · 04/09 807,3862 · 18/09 848,5458 · 01/10 860,1753.
Venta. Factura N° 1 del 01/05/2026, con dos renglones: A por 1.000,00 USD y B por 200,00 USD, a 489,5547 Bs/USD. A son 489.554,70 Bs y B 97.910,94 Bs: base 587.465,64 Bs más IVA del 16 % por 93.994,50 Bs, total 681.460,14 Bs. Se pacta la deuda en USD: la cuenta por cobrar nace en 1.392,00 USD, a 180 días.
Cobros. El cliente paga cuotas de 1/12 de la venta (116,00 USD) en bolívares por pago móvil, a la tasa oficial del día; la del 10/07 la paga en efectivo, 116,00 USD. El 01/08 devuelve el renglón B, que aún no ha pagado; desde entonces cada cuota es lo que queda dividido entre las cuotas restantes.
| # | Fecha | Pago | Pagado, en Bs | Cubre | Vale a la tasa de la factura | Diferencial | Debe después |
|---|---|---|---|---|---|---|---|
| 1 | 01/05 | 56.788,35 Bs | 56.788,35 | 116,00 USD | 56.788,35 | 0,00 | 1.276,00 USD |
| 2 | 15/05 | 59.760,88 Bs | 59.760,88 | 116,00 USD | 56.788,35 | 2.972,53 | 1.160,00 USD |
| 3 | 29/05 | 63.727,11 Bs | 63.727,11 | 116,00 USD | 56.788,35 | 6.938,76 | 1.044,00 USD |
| 4 | 12/06 | 67.591,60 Bs | 67.591,60 | 116,00 USD | 56.788,35 | 10.803,25 | 928,00 USD |
| 5 | 26/06 | 72.176,77 Bs | 72.176,77 | 116,00 USD | 56.788,35 | 15.388,42 | 812,00 USD |
| 6 | 10/07 | 116,00 USD en efectivo | 82.324,45 | 116,00 USD | 56.788,35 | 25.536,10 | 696,00 USD |
| 7 | 24/07 | 86.098,59 Bs | 86.098,59 | 116,00 USD | 56.788,35 | 29.310,24 | 580,00 USD |
| NC | 01/08 | NC N° 1 por el renglón B: base 97.910,94 + IVA 15.665,75 = 113.576,69 Bs. Crédito de 232,00 USD a la tasa de la factura. Las notas por diferencial no se tocan | 348,00 USD | ||||
| 8 | 07/08 | 52.666,90 Bs | 52.666,90 | 69,60 USD | 34.073,01 | 18.593,89 | 278,40 USD |
| 9 | 21/08 | 54.284,67 Bs | 54.284,67 | 69,60 USD | 34.073,01 | 20.211,66 | 208,80 USD |
| 10 | 04/09 | 56.194,08 Bs | 56.194,08 | 69,60 USD | 34.073,01 | 22.121,07 | 139,20 USD |
| 11 | 18/09 | 59.058,79 Bs | 59.058,79 | 69,60 USD | 34.073,01 | 24.985,78 | 69,60 USD |
| 12 | 01/10 | 59.868,20 Bs | 59.868,20 | 69,60 USD | 34.072,96 | 25.795,24 | 0,00 USD |
| Σ | 770.540,39 | 1.160,00 USD | 567.883,45 | 202.656,94 |
El último abono toma como valor a la tasa de la factura el resto exacto (34.072,96 Bs), para que todo cuadre.
Notas de débito por diferencial. Con el botón, una por mes, el día del último abono del mes (IVA del 16 %, una sola alícuota):
| ND | Fecha | Renglones (diferencial → base) | Base | IVA | Total | Residuo |
|---|---|---|---|---|---|---|
| N° 1 | 29/05 | 15/05: 2.972,53 → 2.562,53 · 29/05: 6.938,76 → 5.981,68 | 8.544,21 | 1.367,07 | 9.911,28 | 0,01 |
| N° 2 | 26/06 | 12/06: 10.803,25 → 9.313,15 · 26/06: 15.388,42 → 13.265,88 | 22.579,03 | 3.612,64 | 26.191,67 | 0,00 |
| N° 3 | 24/07 | 10/07: 25.536,10 → 22.013,88 · 24/07: 29.310,24 → 25.267,45 | 47.281,33 | 7.565,01 | 54.846,34 | 0,00 |
| N° 4 | 21/08 | 07/08: 18.593,89 → 16.029,22 · 21/08: 20.211,66 → 17.423,84 | 33.453,06 | 5.352,49 | 38.805,55 | 0,00 |
| N° 5 | 18/09 | 04/09: 22.121,07 → 19.069,89 · 18/09: 24.985,78 → 21.539,46 | 40.609,35 | 6.497,50 | 47.106,85 | 0,00 |
| N° 6 | 01/10 | 01/10: 25.795,24 → 22.237,28 | 22.237,28 | 3.557,96 | 25.795,24 | 0,00 |
| Σ | 174.704,26 | 27.952,67 | 202.656,93 | 0,01 |
En mayo la suma de los dos diferenciales (9.911,29) no se puede documentar exacta: con base 8.544,21 el total es 9.911,28 y con 8.544,22 es 9.911,30, así que queda un residuo de 0,01.
Cuadre. Factura 681.460,14 − nota de crédito 113.576,69 + notas de débito 202.656,93 + residuo 0,01 = 770.540,39 Bs, igual a la suma de lo pagado valorado en bolívares.
En el libro de ventas cada nota cae en el mes de su fecha. Débito fiscal: mayo 93.994,50 + 1.367,07 = 95.361,57 · junio 3.612,64 · julio 7.565,01 · agosto 5.352,49 − 15.665,75 = −10.313,26 · septiembre 6.497,50 · octubre 3.557,96.
Devolución de bienes ya pagados. El 01/10, con todo pagado, el cliente devuelve el renglón A. Se emiten una nota de crédito sobre la factura y una sobre cada nota de débito por diferencial, por el 100 % de cada una:
| Documento | Base | IVA | Total Bs |
|---|---|---|---|
| NC N° 2 sobre la factura (renglón A) | 489.554,70 | 78.328,75 | 567.883,45 |
| NC N° 3 a N° 8, una sobre cada ND N° 1 a N° 6 | 174.704,26 | 27.952,67 | 202.656,93 |
| Total | 664.258,96 | 106.281,42 | 770.540,38 |
El dinero devuelto sale de lo cobrado: 688.215,93 Bs de los pagos en bolívares y los 116,00 USD del pago en efectivo, que valen lo que cubrieron (82.324,45 Bs). En el libro de ventas de octubre la base queda en 22.237,28 − 489.554,70 − 174.704,26 = −642.021,68 y el IVA en 3.557,96 − 78.328,75 − 27.952,67 = −102.723,46.
Preguntas frecuentes
¿Puedo crear una cuenta por cobrar manualmente? No. Las cuentas nacen automáticamente de facturas y notas registradas a crédito. Si falta una cuenta, revisa el documento que debió originarla.
Registré un abono y el monto pendiente no disminuyó. Comprueba en el historial que el pago no haya sido reversado o que la moneda del pago coincida con la tasa y base de cálculo del documento.
El cliente pagó con retención de IVA o ISLR. ¿Cómo se refleja? Al cargar el comprobante de retención en el módulo fiscal correspondiente, el monto retenido se descuenta automáticamente del saldo pendiente y se registra en el historial.
Anulé una nota de crédito. ¿Qué pasa con la cuenta de la factura? La cuenta recupera el saldo que la nota le había consumido y el movimiento queda asentado en el historial. Si la nota la había dejado saldada, la cuenta vuelve a estar pendiente. Lo mismo ocurre con una nota de débito anulada: la cuenta de la factura recupera lo que la nota le había sumado.
La cuenta está en dólares pero el cliente me pagó en bolívares. ¿Cómo se calcula? El pago se convierte a la divisa de la deuda con la tasa oficial del BCV de la Fecha de la tasa que indicaste. La diferencia en bolívares respecto de la tasa de la factura es el diferencial cambiario: ver Deuda en divisa.
Registré un abono en una deuda en divisa y no me deja anularlo. El abono ya está documentado en una nota de débito o de crédito por diferencial. Mientras esa nota esté vigente el abono no se puede anular; el mensaje te indica el número de la nota.
¿Qué es una nota de débito de reverso y cuándo la necesito? Cuando el cliente devuelve bienes ya pagados y la factura tiene notas de crédito por diferencial. Toma de vuelta la parte de esa nota de crédito que corresponde a los bienes devueltos: ver Nota de débito de reverso.
No me deja anular una nota de crédito por diferencial. Tiene una nota de débito de reverso vigente. Anula primero esa nota de débito.
¿Se pueden enviar recordatorios en cuentas por pagar? No. Los recordatorios de cobro por SMS y Email solo están disponibles para Cuentas por Cobrar pendientes.
Relacionado: Facturas · Notas de Crédito/Débito · Retenciones · Métodos de Pago · EnvíaTuSMS